Die Haare fallen aus, und im Arztbrief steht plötzlich eine Autoimmundiagnose. Was ich als Versicherungsmakler dann in den Voten lese, überrascht fast jeden Betroffenen: Die meisten Versicherer lehnen ab, bevor sie über einen Risikozuschlag überhaupt nachdenken.
Ich habe trotzdem Wege in die PKV gefunden. Die haben nur wenig mit Glück zu tun und viel mit der Reihenfolge, in der Du vorgehst.
Über den regulären Antragsweg: in aller Regel nein. In meiner Beratungspraxis hat eine aktive Alopecia areata mit laufender Therapie bislang bei jedem angefragten Versicherer zur vollständigen Ablehnung geführt.
Die Risikoprüfer kennen vier Reaktionen, und bei diesem Krankheitsbild landen sie fast immer auf der letzten:
Das klingt hart. Ist aber der Stand, den ich aus den Voten kenne. Und es bedeutet nicht, dass Du keine PKV bekommst. Es bedeutet, dass der normale Weg über den Standardantrag der falsche ist.
| Diagnose | Typische Reaktion der Versicherer |
| Alopecia androgenetica (anlagebedingt) | Annahme zu normalen Bedingungen, auch unter Minoxidil oder Finasterid |
| Alopecia areata, abgeheilt und seit Jahren ohne Therapie | Annahme oder Zuschlag im Einzelfall, abhängig von Dauer der Beschwerdefreiheit |
| Alopecia areata, aktiv oder in Behandlung | Ablehnung im regulären Antrag |
| Alopecia universalis mit laufender Systemtherapie | Ablehnung, Zugang in der Regel nur über Gruppen- oder Firmenvertrag |
💡 Mein Rat: Stell keinen Antrag, bevor Du weißt, wie die Versicherer Deinen Fall bewerten. Einen Antrag bekommst Du nicht mehr aus der Welt, sobald er im Haus des Versicherers liegt.
Wenn Du wissen willst, wie Dein konkreter Verlauf bei den Risikoprüfern ankommt: Schreib mir Deine Ausgangslage, ich sage Dir ehrlich, was realistisch ist.
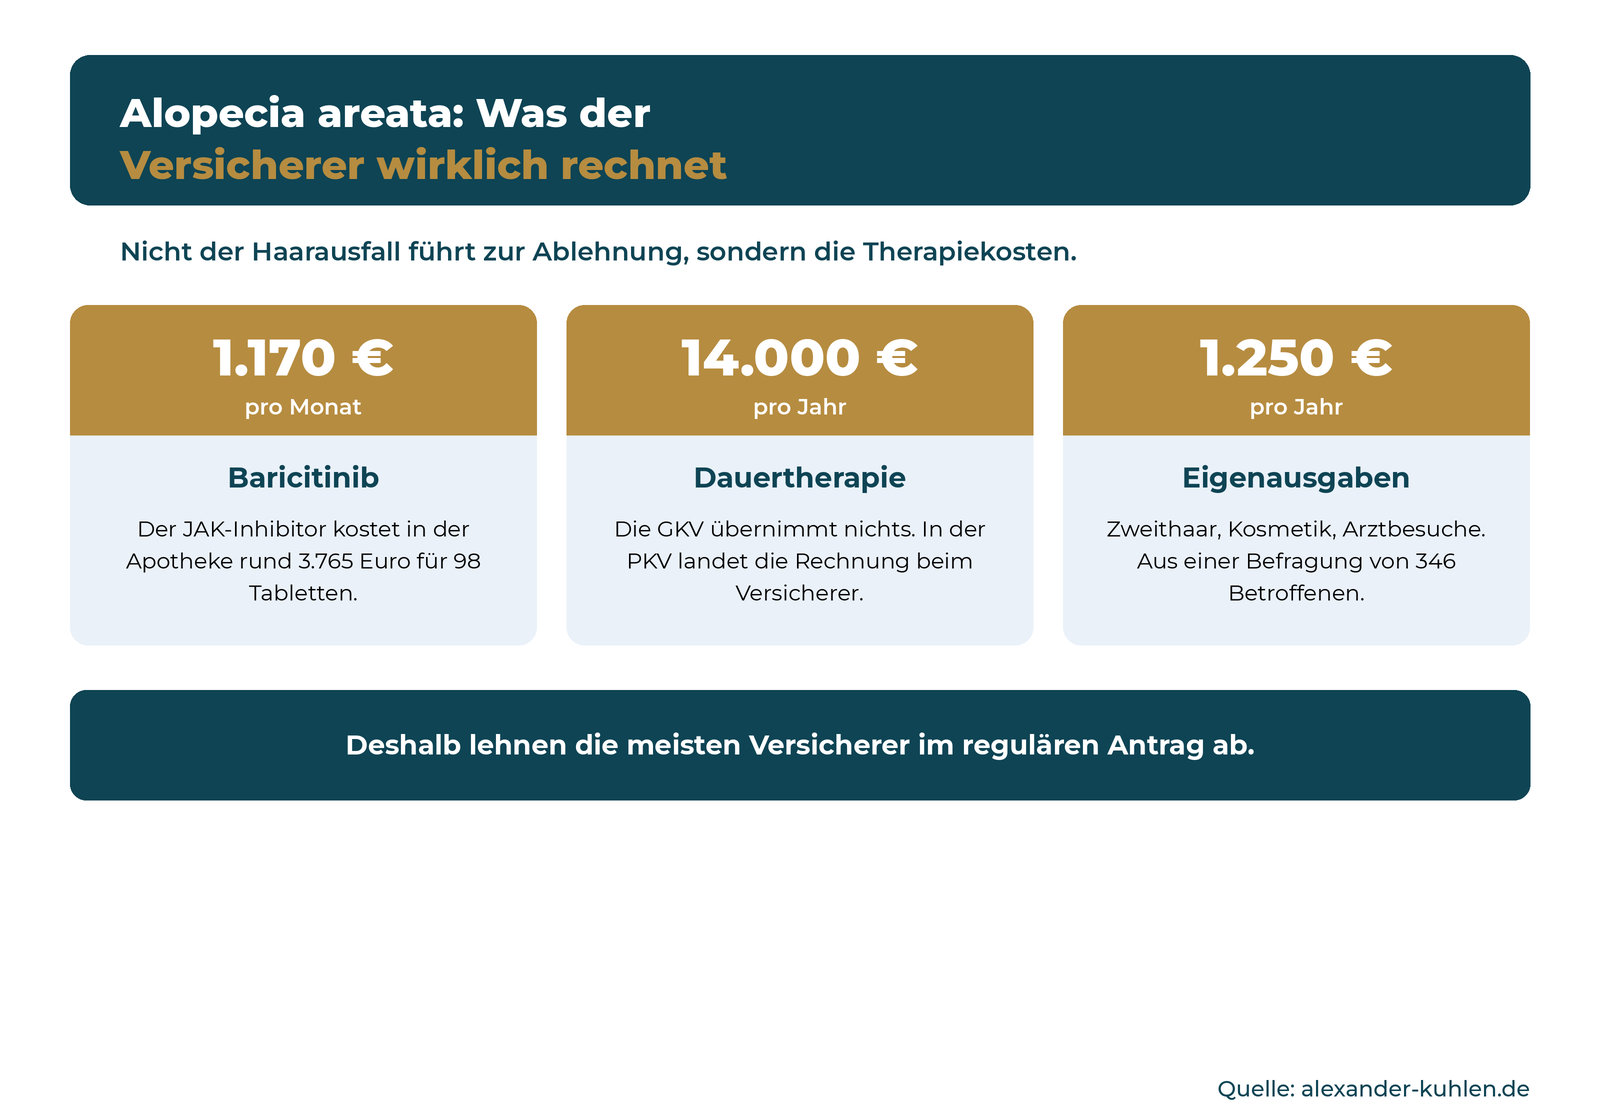
Kahle Stellen kosten einen Krankenversicherer nichts. Die moderne Therapie der Alopecia areata kostet ihn rund 14.000 Euro im Jahr, und genau das steht im Votum.
Diese vier Punkte rechnet ein Risikoprüfer bei Deiner Diagnose durch:
Heißt konkret: Der Versicherer sieht bei einem 30-Jährigen eine Dauertherapie mit fünfstelligen Jahreskosten über Jahrzehnte. Deshalb fällt das Votum so hart aus, obwohl die Erkrankung selbst weder lebensverkürzend noch operationsbedürftig ist. Ich finde das medizinisch schwer nachvollziehbar, an der Praxis der Risikoprüfer ändert meine Meinung dazu nichts.
Dazu kommt der zweite Rechenposten: Eine Befragung von 346 Betroffenen in Deutschland, Österreich und der Schweiz ermittelte Eigenausgaben von rund 1.250 Euro pro Jahr für Zweithaar, Kosmetik, Arztbesuche und Medikamente (Erhebung 2020, veröffentlicht 2023). Was die gesetzliche Krankenversicherung nicht trägt, landet in der PKV auf der Rechnung des Versicherers.
🔍 Info: Der Ausschluss der JAK-Inhibitoren in der GKV ist keine medizinische Bewertung. Der Gemeinsame Bundesausschuss ordnet ein Präparat der Anlage II zu, wenn das Anwendungsgebiet den gesetzlichen Regelbeispielen entspricht. Einen Ermessensspielraum hat er nicht.
Die Versicherer unterscheiden scharf zwischen anlagebedingtem und autoimmunem Haarausfall. Die häufige Alopecia androgenetica bei Männern spielt beim PKV-Abschluss kaum eine Rolle, selbst wenn Du Minoxidil aufträgst oder Finasterid einnimmst.
Diese Abgrenzung solltest Du kennen, bevor Du eine Gesundheitsfrage beantwortest:
Ob eine begrenzte Alopecia areata oder eine Alopecia universalis vorliegt, macht in den Voten weniger Unterschied als viele erwarten. Ausschlaggebend ist nach meiner Erfahrung die Frage, ob die Erkrankung aktiv ist und was gerade angewendet wird. Bei milden Verläufen wachsen die Haare bei rund der Hälfte der Betroffenen innerhalb von 6 bis 12 Monaten von selbst nach, Rückfälle sind häufig. Für Alopecia totalis und universalis gilt diese Aussicht nicht, und genau diese Rückfallneigung ist das Risiko, das der Versicherer nicht kalkulieren kann.
Die Erkrankung beginnt früh: Nach internationalen Auswertungen tritt sie bei rund 40 % der Betroffenen vor dem 20. Lebensjahr auf und bei über 80 % vor dem 40. Wer erst nach dem Studium über eine private Krankenversicherung nachdenkt, hat die Diagnose oft schon jahrelang in der Akte.
Wenn Du die Wahl hast, rate ich Dir bei diesem Krankheitsbild in den meisten Fällen zum Risikozuschlag. Ein Ausschluss für "Erkrankungen der Haut und Hautanhangsgebilde" ist so weit gefasst, dass er Dich im Leistungsfall kalt erwischen kann.
Diese drei Punkte solltest Du gegeneinander abwägen:
Ein Beispiel für die Tragweite, das ich jedem Mandanten vorrechne: Eine Systemtherapie mit JAK-Inhibitoren kann Nebenwirkungen haben, die behandelt werden müssen. Bei einem weiten Ausschluss zahlst Du dann den Beitrag und stehst beim eigentlichen Risiko allein da.
| Kriterium | Risikozuschlag | Leistungsausschluss |
| Beitragswirkung | In der Praxis oft 10 % bis 30 % auf den Tarifbeitrag, nach oben ohne gesetzliche Grenze | Kein Aufschlag, teilweise sogar günstigerer Beitrag |
| Leistung bei Alopecia | Volle Erstattung nach Tarifbedingungen möglich | Keine Erstattung für das ausgeschlossene Gebiet |
| Folgeerkrankungen und Nebenwirkungen | Mitversichert | Je nach Wortlaut ebenfalls ausgeschlossen |
| Spätere Änderung | Überprüfung bei dauerhafter Beschwerdefreiheit möglich | Nachträgliche Aufhebung nur im Einzelfall |
⚠️ Achtung: Ich lasse mir den exakten Wortlaut des Ausschlusses vorlegen, bevor ich zu einem Angebot rate. "Haarausfall und dessen Folgen" ist etwas völlig anderes als "Erkrankungen der Haut und Hautanhangsgebilde einschließlich Folgen".
In die Voranfrage gehört der vollständige, belastbare Verlauf. Halbe Angaben erzeugen halbe Voten, und die kassiert der Versicherer später im Antrag wieder ein.
Diese Angaben brauchen die Risikoprüfer bei Haarausfall:
Der Weg über die anonyme Risikovoranfrage hat einen harten Vorteil: Die Ablehnung entsteht gar nicht erst auf Deinen Namen. An das Hinweis- und Informationssystem der Versicherungswirtschaft ist die PKV zwar nicht angeschlossen, anders als Lebens-, Berufsunfähigkeits- und Unfallversicherung. Jeder PKV-Antrag fragt aber, ob ein früherer Antrag abgelehnt wurde, und diese Frage musst Du wahrheitsgemäß beantworten.
Vor einer Risikovoranfrage hilft der Einblick in die Patientenakte. Du hast nach § 630g BGB einen Anspruch auf Einsicht und Abschrift, die erste Abschrift ist kostenfrei. Wie die Fragen im Antrag genau gemeint sind, habe ich in meinem Beitrag zu den Gesundheitsfragen in der PKV aufgeschrieben.
Ich stelle die Voranfrage anonym für Dich und hole die Voten mehrerer Versicherer parallel ein. Für Dich entstehen keine Spuren.
Bei aktiver Alopecia universalis ist ein Gruppen- oder Firmenvertrag oft die einzige Option, die überhaupt ein Angebot produziert. Der Versicherer sagt dort zu, in jedem Fall ein Angebot abzugeben, statt den Antrag abzulehnen.
Über diese vier Zugänge kommst Du an solche Verträge:
Diese Zugänge stehen in keinem Vergleichsportal, sondern in den Annahmerichtlinien der Versicherer. Deshalb finden Betroffene den Weg allein so gut wie nie.
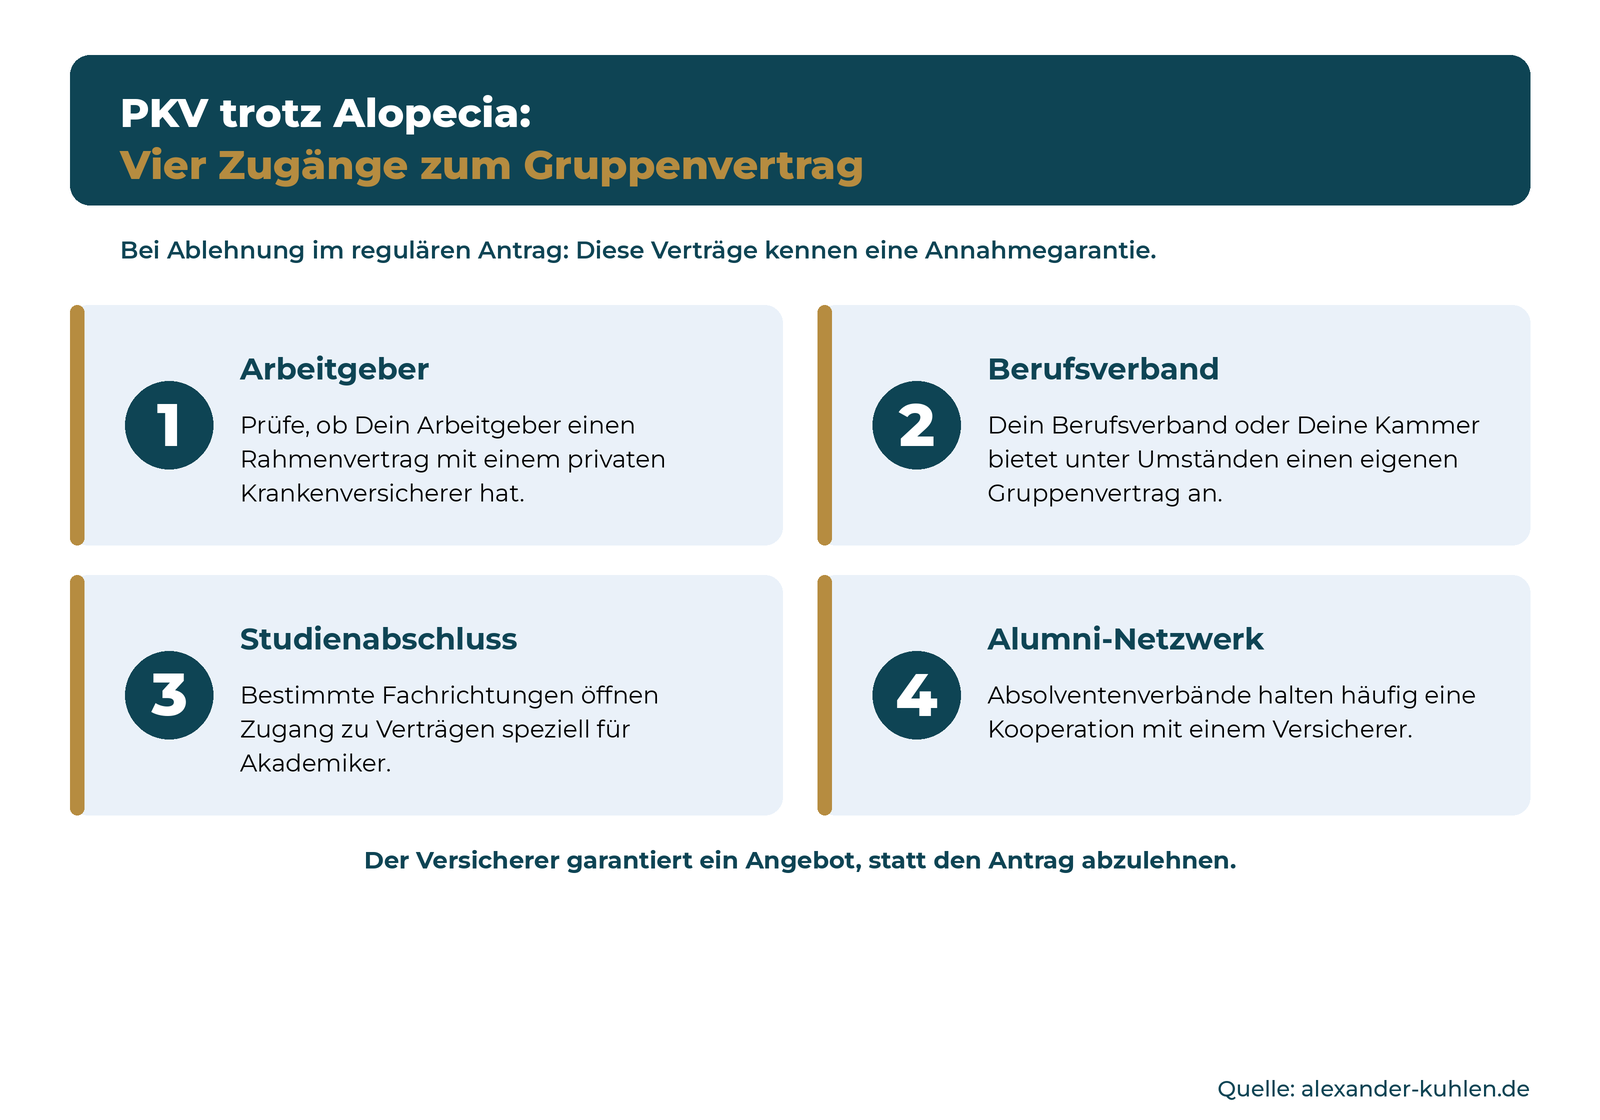
Ein Gruppenvertrag ist keine Rabattaktion: Das Angebot kann einen saftigen Risikozuschlag enthalten. Über einen Zuschlag lässt sich verhandeln und rechnen, über eine Ablehnung nicht.
💡 Tipp: Ich frage bei jedem Angestellten als Erstes die Personalabteilung nach bestehenden Rahmenverträgen zur Krankenversicherung ab. Viele Unternehmen kommunizieren diese Verträge nicht aktiv, weil sie im Onboarding untergehen.
Ein angestellter Unternehmensberater, 30 Jahre alt, kam mit drei Diagnosen zu mir: Alopecia universalis, Alopecia areata und zusätzlich Alopecia androgenetica. Dazu ein Asthma in der Vorgeschichte.
So bin ich in der Beratung vorgegangen:
| Tarif | Risikozuschlag | Monatsbeitrag inkl. aller Bausteine |
| DKV PremiumMed PMN 1 | 41 % | 1.366 Euro |
| DKV BestMed Komfort BMK/0 | 28 % | 1.083 Euro |
Wichtig zur Einordnung: Das Asthma hat bei der Höhe des Zuschlags mitgespielt. Wie viel davon auf den Haarausfall entfällt und wie viel auf die Atemwege, kann ich aus dem Votum nicht sauber herauslesen. Zur Bewertung von Atemwegserkrankungen im Antrag habe ich einen eigenen Beitrag zur PKV trotz Asthma geschrieben.
Er entschied sich für den PremiumMed PMN 1 mit 41 % Zuschlag. Der Grund war die Aussicht, dass der Versicherer teure Therapien künftig trägt. Bislang hatte er das Medikament jeden Monat selbst bezahlt. Der Beitrag liegt auf einem ähnlichen Niveau wie der GKV-Höchstbeitrag, bei deutlich besseren Leistungen.
Zum Vergleich: Der Höchstbeitrag in der gesetzlichen Krankenversicherung liegt 2026 bei 1.017,19 Euro für die Krankenversicherung, gerechnet aus 14,6 % plus 2,9 % durchschnittlichem Zusatzbeitrag auf die Beitragsbemessungsgrenze von 5.812,50 Euro. Mit Pflegeversicherung sind es 1.226,44 Euro für Eltern mit einem Kind und 1.261,32 Euro für Kinderlose ab 23 Jahren.
Krankentagegeld und Berufsunfähigkeitsversicherung bekommst Du mit Alopecia areata nach meiner Einschätzung deutlich leichter als eine Vollversicherung in der PKV. Der Grund liegt in der Art des Risikos, das abgesichert wird.
So unterscheiden sich die drei Sparten bei dieser Diagnose:
Rechne trotzdem mit einer Nachfrage zur psychischen Belastung. Depressionen und Angststörungen treten bei Alopecia areata häufiger auf, und in der Berufsunfähigkeitsversicherung wiegt eine dokumentierte psychische Diagnose schwerer als der Haarverlust selbst. Wie Versicherer psychische Diagnosen bewerten, habe ich im Beitrag zur PKV trotz Depression und psychischer Erkrankung beschrieben.
💡 Mein Rat: Sichere die Berufsunfähigkeit ab, solange die Akte dünn ist. Der Schutz gegen Einkommensverlust ist für die meisten wichtiger als der Wechsel in die PKV, und er ist bei dieser Diagnose leichter zu bekommen.
Alopecia areata kommt selten allein, und die Begleitdiagnosen entscheiden mit über das Votum. Der Versicherer bewertet nicht eine Diagnose, sondern ein Gesamtbild.
Diese Diagnosen tauchen bei Alopecia areata überdurchschnittlich häufig auf und werden mitbewertet:
Was ich immer wieder sehe: Jede einzelne dieser Diagnosen wäre für sich oft handhabbar. In der Kombination mit einer aktiven Alopecia universalis entsteht daraus ein Multimorbiditätsbild, und dann greifen die Annahmerichtlinien automatisch zur Ablehnung.
Was das für Dich heißt: Rechne bei mehreren Diagnosen nicht mit einem einzelnen Zuschlag, sondern mit einem Gesamtvotum, das auch ablehnend ausfallen kann. Wie ich mit mehreren Vorerkrankungen gleichzeitig umgehe, habe ich in meinem Beitrag zur PKV trotz Vorerkrankung beschrieben.
Der Versicherer kann vom Vertrag zurücktreten, den Beitrag rückwirkend anpassen oder den Vertrag anfechten. Und er tut das, wenn der erste teure Leistungsfall kommt.
Diese Fristen und Paragraphen solltest Du kennen:
Der häufigste Fehler, den ich sehe, ist ein anderer: Betroffene stecken zu früh den Kopf in den Sand, stellen gar keine Anfrage oder schließen irgendwo einen Vertrag ab, bei dem die Gesundheitsprüfung locker wirkt. Die Folgen habe ich in der Beratung erlebt, und sie sind fatal, wenn der Versicherungsschutz Jahre später wegbricht und Du inzwischen älter und kränker bist.
⚠️ Wichtig: Eine Alopecia areata, die vor acht Jahren diagnostiziert wurde und seither nie wieder auftrat, gehört in den Antrag, wenn die Gesundheitsfrage einen Zeitraum von zehn Jahren abfragt. Der Zeitraum in der Frage bestimmt, was Du angeben musst, nicht Dein Gefühl.
Wenn Du unsicher bist, ob ein Eintrag in Deiner Akte angabepflichtig ist: Schick mir Deine Unterlagen, wir gehen die Fragen gemeinsam durch.
Ja, im Grundsatz schon. Genau das macht die PKV aus meiner Sicht für Betroffene mit Alopecia areata interessant und für die Versicherer so teuer.
Diese Leistungsunterschiede sind bei diesem Krankheitsbild relevant:
Eine Garantie ist das nicht. Die Erstattung hängt an der medizinischen Notwendigkeit nach den Musterbedingungen und am konkreten Hilfsmittelkatalog Deines Tarifs. Bei meinem Mandanten steht die Entscheidung des Versicherers zum Medikament noch aus. Was feststeht: In der GKV hätte er dauerhaft keine Chance auf Erstattung gehabt.
📁 Checkliste: Diese drei Punkte prüfe ich vor jedem Vertragsabschluss im Bedingungswerk: offener oder geschlossener Hilfsmittelkatalog, Erstattung von Arzneimitteln ohne GKV-Zulassungsbezug, Regelung zu Behandlungen außerhalb der Schulmedizin.
Ja, solange die Diagnose im abgefragten Zeitraum dokumentiert ist. Die Versicherer bewerten die Rückfallneigung, nicht den aktuellen Zustand Deiner Kopfhaut.
Ja, wenn danach gefragt wird oder eine ärztliche Behandlung stattgefunden hat. Auf das Votum wirkt sich der erblich bedingte Haarausfall aber kaum aus, auch nicht bei Anwendung von Minoxidil oder Einnahme von Finasterid.
Eine feste Frist nennen die Versicherer nicht. Aus den Annahmerichtlinien anderer Autoimmunerkrankungen kenne ich drei bis fünf Jahre ohne Behandlung und ohne Rezidiv als Orientierung, belegt durch eine dermatologische Dokumentation.
Die Chancen stehen aus meiner Sicht deutlich besser als bei der PKV-Vollversicherung, weil eine Berufsunfähigkeitsversicherung erst bei dauerhafter Berufsunfähigkeit zahlt. Kritisch wird es, wenn zusätzlich psychische Diagnosen dokumentiert sind.
Nur mit neuen medizinischen Fakten, denn ich habe noch keinen Versicherer erlebt, der ohne geänderte Befundlage revidiert hat. Sinnvoll ist ein neuer Anlauf nach abgesetzter Therapie, mit einem aktuellen Arztbericht oder bei neuem Zugang zu einem Gruppenvertrag.
Wer zuerst anfragt und dann erst Anträge stellt, behält alle Optionen. Wer zuerst einen Antrag stellt, verbaut sich den Markt.
Die Diagnose Alopecia areata oder Alopecia universalis führt im regulären Antrag fast immer zur Ablehnung, und der Grund dafür sind die Therapiekosten, nicht die Haare. Ich gehe deshalb über eine saubere anonyme Voranfrage und über Gruppenverträge mit Annahmegarantie. Dass am Ende ein Risikozuschlag von 28 % oder 41 % steht, ist unschön. Es ist aber ein Vertrag, und der bringt Dir Leistungen, die Dir die gesetzliche Krankenversicherung bei diesem Krankheitsbild dauerhaft verweigert.
Der teuerste Fehler ist aus meiner Sicht, es gar nicht erst zu versuchen. Schilder mir Deine Situation, und ich sage Dir ehrlich, welche Wege bei Deinem Befund offen sind und welche nicht.