Über 6.450 Euro brutto im Monat, und Deine Krankenkasse meldet sich mit dem Hinweis auf die Versicherungsfreiheit. Ab diesem Moment entscheidest Du selbst, ob Du in der gesetzlichen Kasse bleibst oder in die private Krankenversicherung wechselst. Diese Wahl begleitet Dich bis in die Rente, und zurückdrehen lässt sie sich nur unter engen Bedingungen. In meiner Beratungspraxis sehe ich jede Woche, dass sie aus dem falschen Grund getroffen wird.
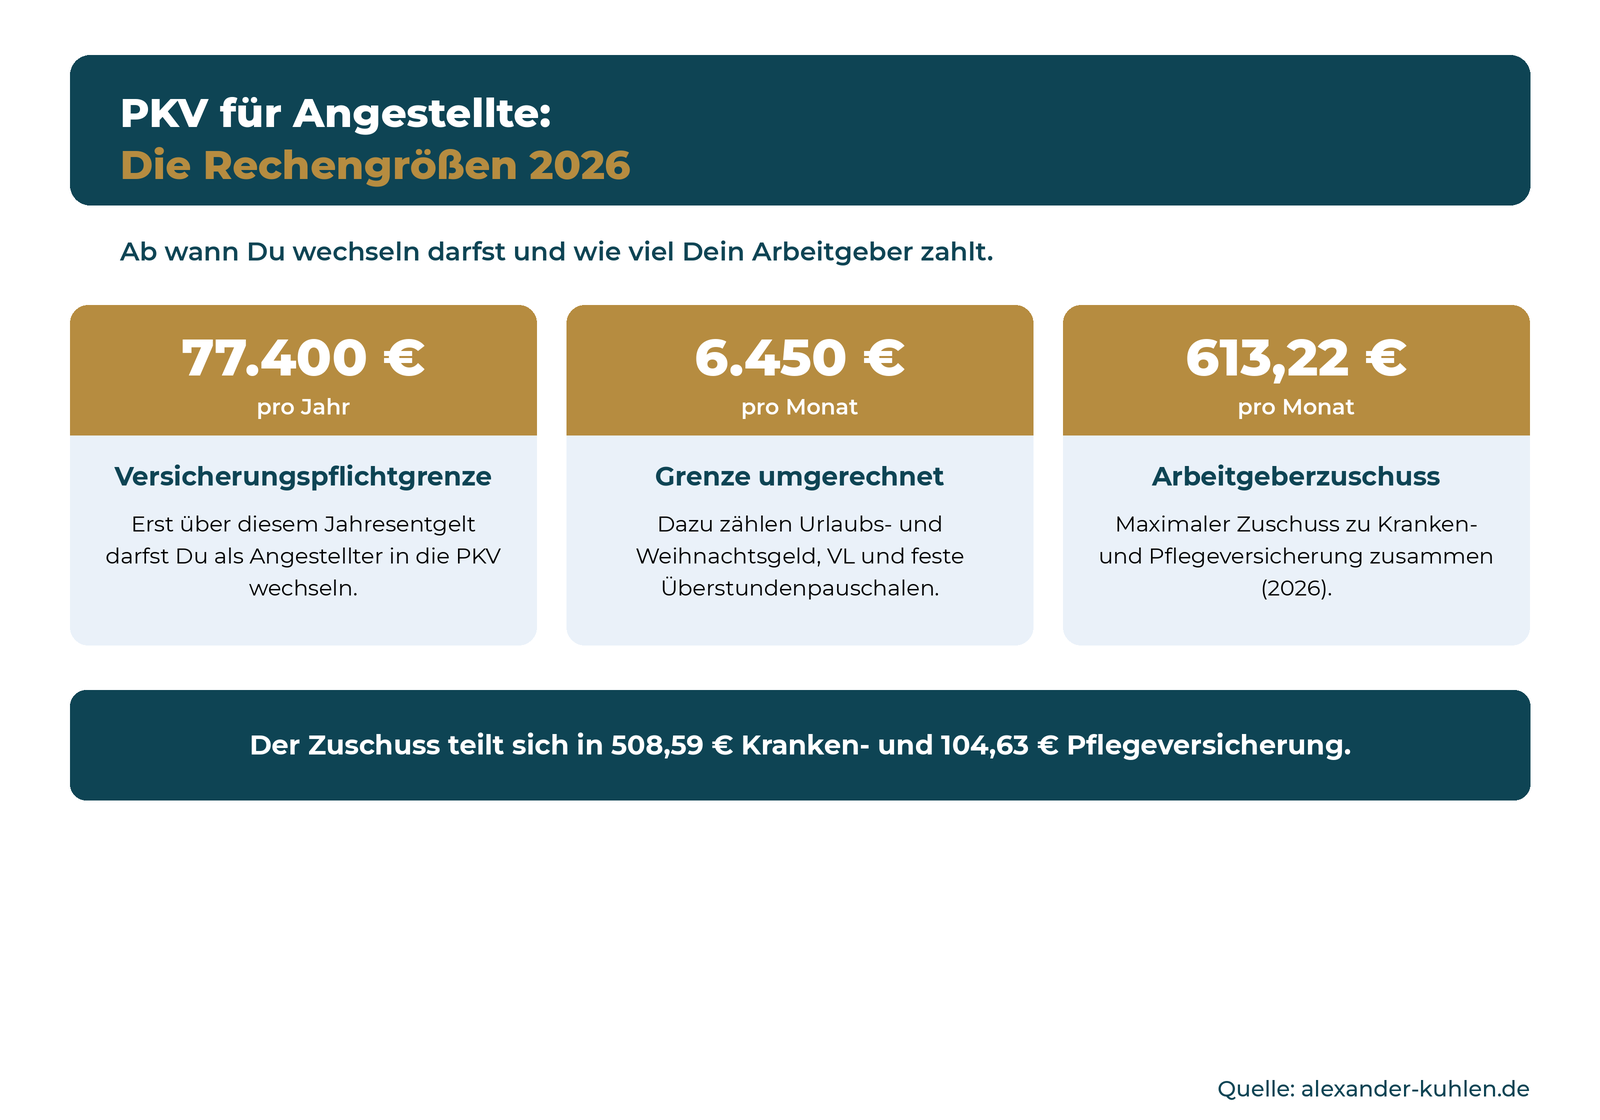
Du darfst wechseln, sobald Dein regelmäßiges Jahresentgelt die Versicherungspflichtgrenze übersteigt. 2026 liegt sie bei 77.400 Euro im Jahr, umgerechnet 6.450 Euro im Monat (§ 6 Abs. 1 Nr. 1 SGB V). Vier Punkte müssen zusammenkommen:
Seit 2011 reicht ein einziges Jahr über der Grenze. Du musst sie nicht mehr drei Jahre in Folge überschreiten. Deine Versicherungspflicht endet dann mit Ablauf des Kalenderjahres (§ 6 Abs. 4 SGB V).
Aus der Kasse fällst Du deshalb nicht von allein. Ohne Dein Zutun läuft Deine Mitgliedschaft ab dem 1. Januar als freiwillige Anschlussversicherung weiter. Willst Du in die PKV, musst Du innerhalb von zwei Wochen nach dem Hinweis Deiner Kasse den Austritt erklären, und wirksam wird er erst mit dem Nachweis Deines neuen Vertrags (§ 188 Abs. 4 SGB V).
Die Versicherungspflichtgrenze wird oft mit der Beitragsbemessungsgrenze verwechselt. Die Beitragsbemessungsgrenze liegt 2026 bei 69.750 Euro im Jahr und deckelt nur, bis zu welchem Einkommen die gesetzliche Kasse Beiträge berechnet. Für Deinen Zugang zur PKV zählt die höhere Zahl.
Zur Grenze zählt, was regelmäßig und vorhersehbar fließt. Einmalige Zahlungen ohne feste Zusage bleiben außen vor.
| Zählt zum Jahresarbeitsentgelt | Zählt nicht dazu |
| Monatliches Bruttogrundgehalt | Gelegentliche, nicht zugesagte Überstunden |
| Urlaubsgeld, Weihnachtsgeld, 13. Monatsgehalt | Einmalige Sonderprämien ohne Regelmäßigkeit |
| Vermögenswirksame Leistungen | Mieteinnahmen und Kapitalerträge |
| Vertraglich vereinbarte Überstundenpauschalen | Gewinnausschüttungen aus Beteiligungen |
| Provisionen und Boni, wenn sie verlässlich anfallen | Minijob nebenher (bis 603 Euro im Monat 2026) |
Kritisch wird es, wenn ein großer Teil Deines Einkommens aus Provisionen oder Boni besteht. Fällt der variable Anteil in einem Jahr weg, rutschst Du unter die Grenze und wirst wieder versicherungspflichtig. Bei solchen Kunden bespreche ich im Einzelfall, ob der Schritt jetzt Sinn ergibt oder ob ein paar Jahre Abwarten die ruhigere Wahl sind. Ein Optionstarif in der PKV friert für diese Zeit Deinen heutigen Gesundheitszustand ein und hält Dir den Zugang offen.
Du bist Dir nicht sicher, ob Dein Gehaltsmix die Grenze sauber reißt? Schreib mir kurz Deine Zahlen, ich rechne Dir das ehrlich durch.
Dein Beitrag hängt nicht vom Gehalt ab, sondern von Eintrittsalter, Gesundheitszustand und Leistungsniveau. Für einen Angestellten Anfang 30 mit gutem Schutz liegen die Beiträge zur Krankenvollversicherung häufig zwischen 800 und 1.300 Euro im Monat, bevor der Arbeitgeberzuschuss abgeht. Fünf Faktoren bestimmen die Höhe:
Dein Arbeitgeber übernimmt die Hälfte Deines Beitrags zur Kranken- und Pflegeversicherung (§ 257 SGB V). Gedeckelt ist der Zuschuss auf den halben durchschnittlichen Höchstbeitrag der gesetzlichen Kasse. 2026 sind das 508,59 Euro für die Krankenversicherung und 104,63 Euro für die Pflegepflichtversicherung, zusammen 613,22 Euro im Monat.
So sieht der Unterschied bei einem Angestellten über der Beitragsbemessungsgrenze aus:
| Position (monatlich, 2026) | GKV zum Höchstbeitrag | PKV, Beispiel 830 Euro Beitrag |
| Beitrag Krankenversicherung gesamt | 1.017,19 Euro | 830,00 Euro |
| Beitrag Pflegeversicherung gesamt (mit Kind) | 209,25 Euro | ca. 70,00 Euro |
| Dein Anteil (Arbeitgeber zahlt die andere Hälfte) | 613,22 Euro | 450,00 Euro |
| Mitversicherung von Familienangehörigen | beitragsfrei möglich | eigener Beitrag je Person |
Als Single mit hohem Einkommen zahlst Du in der PKV oft weniger als den GKV-Höchstbeitrag.
Genau an dieser Stelle bremse ich meine Kunden. Dass die PKV ein wenig günstiger liegt, stimmt in vielen Fällen, aber nur temporär. Ein Beitragsvergleich zum Stichtag heute sagt Dir nichts darüber, was Du in zwanzig Jahren zahlst und welche Versorgung Du dann dafür bekommst.
⚠️ Achtung: In Sachsen trägst Du einen höheren Anteil an der Pflegeversicherung. Der maximale Arbeitgeberzuschuss zur privaten Pflegepflichtversicherung liegt dort 2026 bei 75,56 Euro statt 104,63 Euro.
🔍 Info: Die Papierbescheinigung für die Lohnabrechnung entfällt. Seit 2026 meldet Dein Versicherer die Beitragsdaten elektronisch über das ELStAM-Verfahren an die Finanzverwaltung, und Dein Arbeitgeber ruft sie dort ab. Prüfe trotzdem auf Deiner ersten Abrechnung, ob Zuschuss und Vorsorgepauschale korrekt stehen.
Der Wechsel lohnt sich, wenn Dir Deine Gesundheit wichtig ist und Du sowohl präventiv als auch im Ernstfall die bestmögliche gesundheitliche Versorgung in Anspruch nehmen willst. Dir sollte bewusst sein, dass Du für qualitativ hochwertige Leistungen ähnliche Beiträge wie in der gesetzlichen Kasse zahlen wirst. Wer wechselt, um Geld zu sparen, ist in der PKV falsch aufgehoben. Daran erkenne ich in der Beratung, dass die PKV passt:
Es gibt extrem günstige Tarife, die in vielen Bereichen schlechter leisten als die gesetzliche Kasse. Ein Wechsel allein wegen des Beitrags rächt sich langfristig, weil genau diese Tarife erfahrungsgemäß die höchsten Beitragssteigerungen produzieren.
Bevor ich mit einem Angestellten über Tarife rede, kläre ich drei Punkte:
Ohne diese drei Antworten ist jeder Tarifvergleich Kaffeesatzleserei. Steht am Ende die bessere Versorgung im Mittelpunkt, empfehle ich die PKV aus voller Überzeugung, denn Gesundheit ist unser wertvollstes Gut.
Der Unterschied, den viele übersehen: In der PKV sind Deine Leistungen vertraglich garantiert, dauerhaft. In der gesetzlichen Kasse sind sie es nicht. Dort kann der Gesetzgeber den Leistungskatalog jederzeit kürzen. Steigen werden die Beiträge in beiden Systemen. Die Versicherer begründen das u.a. mit dem Krankenhausbereich als größtem Kostentreiber: Die Pflegekosten je Behandlungstag legten zwischen 2021 und 2023 um 37,5 Prozent zu.
💡 Mein Rat: Ein Kunde kam zu mir, der ausdrücklich nur den günstigsten Schutz wollte, keine Beratung, dafür einen Teil der Provision ausgezahlt. Da habe ich sofort abgelehnt. Wenn der Preis das einzige Kriterium ist, gehörst Du in die gesetzliche Kasse, und das sage ich meinen Interessenten auch so.
Du willst wissen, ob die PKV in Deiner Situation passt oder ob Du besser bleibst, wo Du bist? Lass uns das in einem Gespräch sauber durchgehen.
Wenn ich zwei Angebote nebeneinanderlege, prüfe ich zuerst vier Bereiche. In allen vier verstecken günstige Tarife ihre Grenzen:
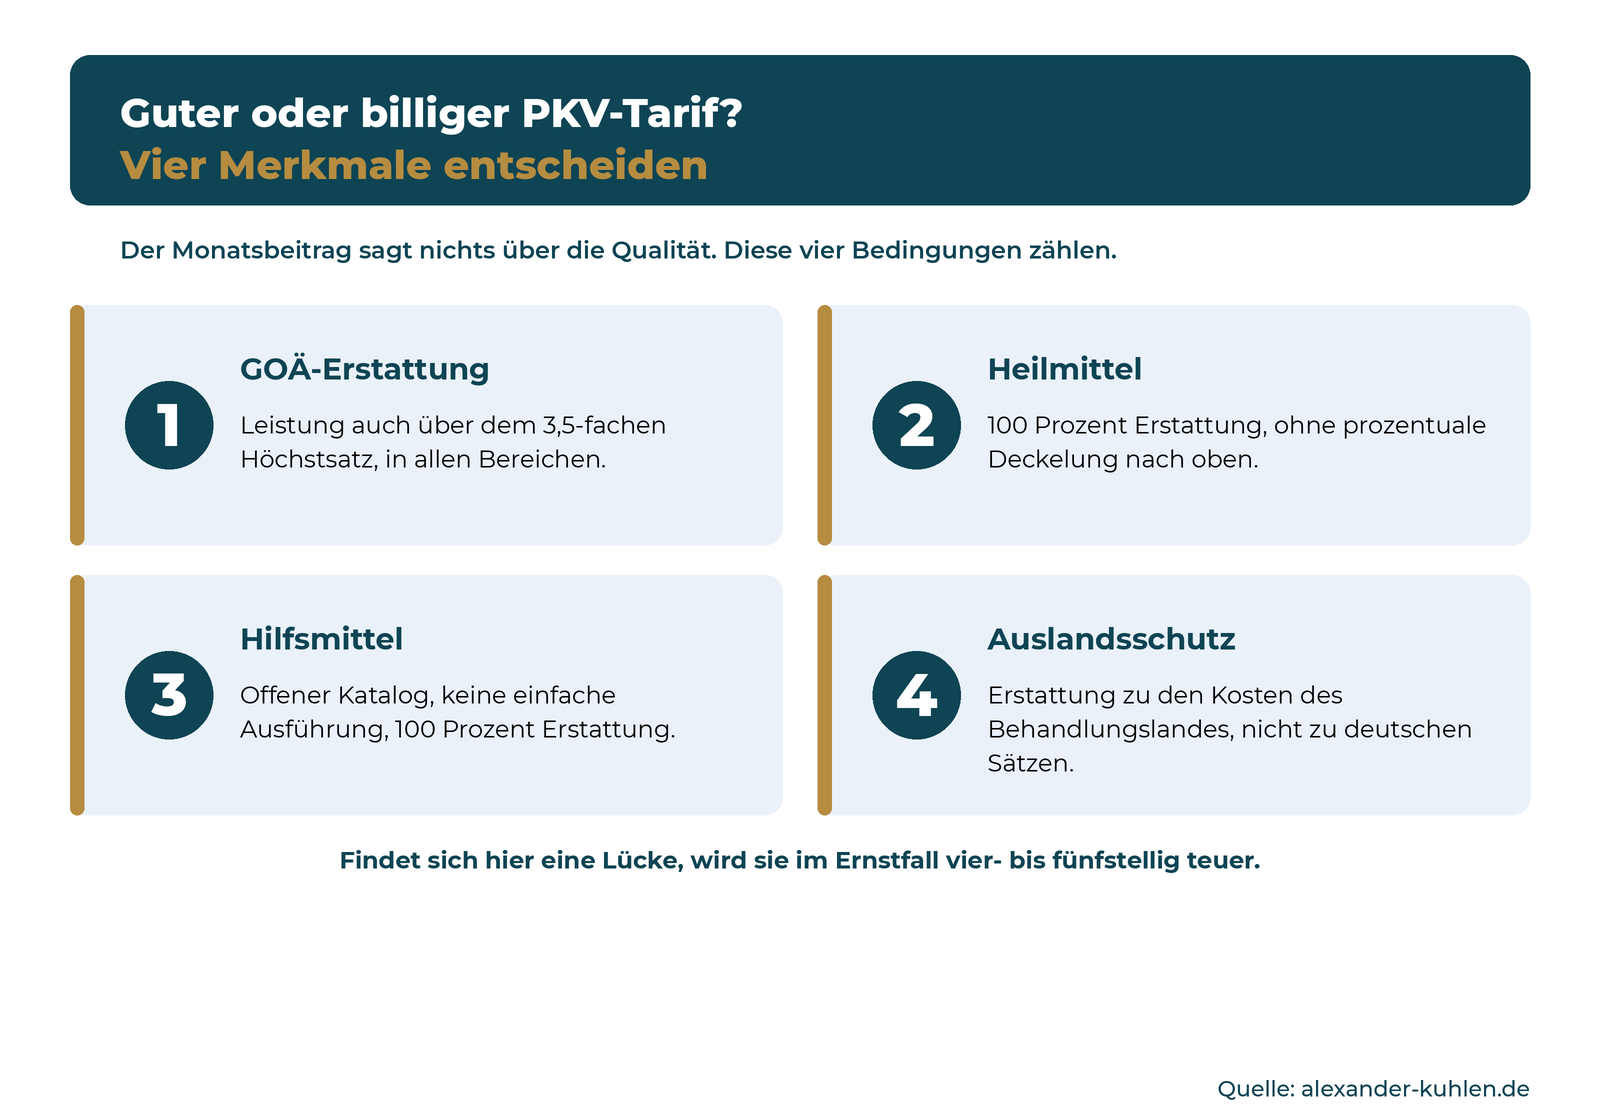
Die Gebührenordnung für Ärzte legt fest, was ein Arzt für seine Tätigkeit abrechnen darf. Diese Preise multipliziert er mit Steigerungssätzen: in der Regel bis zum 2,3-fachen Satz, mit schriftlicher Begründung auf der Rechnung bis zum 3,5-fachen Höchstsatz (§ 5 GOÄ). Darüber hinaus geht es nur mit einer Honorarvereinbarung, die Du vor der Behandlung unterschreibst (§ 2 GOÄ).
Genau solche Vereinbarungen legen Spezialisten bei schweren Fällen vor, etwa bei einem Gehirntumor. Ob Dein Versicherer die Rechnung dann trägt, steht in Deinen Bedingungen und sonst nirgends.
In den Beratungen, die meine Kunden vorher woanders hatten, ist fast immer nur von der Behandlung als Privatpatient die Rede. Viele glauben deshalb, sie bekämen automatisch die bestmögliche Versorgung. Was ich stattdessen oft vorfinden muss, ist die vertraglich vereinbarte Begrenzung auf den Höchstsatz der GOÄ. Dies hat zur Folge, dass Du als Patient keine Spitzenmedizin in Deutschland nutzen kannst. Dein Tarif sollte nämlich auch dann leisten, wenn der Höchstsatz überschritten werden muss, idealerweise in allen Bereichen, ambulant, stationär und im Rahmen einer Zahnbehandlung.
Zu den Heilmitteln gehören nicht nur Krankengymnastik und Massagen. Dazu zählen auch Logopädie und Ergotherapie, die nach einem Schlaganfall oder einem Schädel-Hirn-Trauma über Jahre verordnet werden. In solchen Fällen liegen die monatlichen Kosten im deutlich vierstelligen Bereich.
Bei einem Tarif mit 80 Prozent Erstattung trägst Du 20 Prozent selbst. Bei 2.000 Euro Therapiekosten im Monat sind das 400 Euro aus eigener Tasche, Monat für Monat, über Jahre. Heilmittel sind für mich der Bereich, den Standardberatungen am häufigsten nur streifen und der gleichzeitig ein enorm hohes Kostenrisiko trägt.
Hilfsmittel reichen von der Schuheinlage bis zum Hörgerät, zur Prothese und zum Rollstuhl. Viele Tarife arbeiten heute mit einem offenen Hilfsmittelkatalog, doch günstige Tarife bauen Einschränkungen ein, die auf den ersten Blick nicht auffallen: Höchstsummen, Formulierungen zur einfachen oder Standardausführung, Erstattungsquoten unter 100 Prozent. Ich rate Dir, von Tarifen Abstand zu nehmen, die Hilfsmittel nur in einfacher oder in Standardausführung erstatten.
Behandlungskosten im Ausland fallen oft um ein Vielfaches höher aus. Für eine unkomplizierte Blinddarmoperation stellten kalifornische Kliniken in einer Untersuchung des JAMA zwischen 1.529 und 182.955 Dollar in Rechnung, im Median 33.611 Dollar. In Deutschland vergütet das Fallpauschalensystem denselben Eingriff mit rund 4.500 Euro. Verweist Dein Tarif auf deutsche Kostensätze, bleibst Du auf der Differenz sitzen.
Immer mehr Spezialisten für schwere Erkrankungen praktizieren im Ausland. Wer eine schwere Krebserkrankung hat, will vom besten Arzt behandelt werden, ob der in Berlin, Wien, Zürich oder Los Angeles sitzt. Deshalb gehört für mich zu einem Top-Tarif auch die Erstattung einer geplanten Behandlung im Ausland.
| Leistungsbereich | Mindestanforderung im Tarif | Was ein schwacher Tarif kostet |
| GOÄ-Erstattung | Leistung auch über dem 3,5-fachen Höchstsatz | Vier- bis fünfstellige Eigenanteile bei Spezialeingriffen |
| Heilmittel | 100 Prozent, ohne prozentuale Begrenzung | Bei vierstelligen Therapiekosten monatlich z.B. 20 Prozent dauerhaft selbst |
| Hilfsmittel | Offener Katalog, keine einfache Ausführung, 100 Prozent | Rollstuhl oder Prothesen nur zum Teil erstattet |
| Ausland | Erstattung zu den Kosten des Behandlungslandes | Differenz zu deutschen Sätzen trägst Du allein |
⚠️ Wichtig: Frag bei jedem Angebot nach einem Bereich, in dem Du schlechter stehst als in der gesetzlichen Kasse. Findet sich einer, gehört er auf den Tisch, bevor Du unterschreibst. Diese Prüfung fehlt in fast jedem Vergleichsportal-Abschluss, der mir auf den Tisch kommt.
Du hast zwei Angebote vorliegen und weißt nicht, welches im Ernstfall trägt? Schick sie mir, ich stelle Dir die Bedingungen gegenüber.
Ich empfehle Angestellten fast immer einen Tarif ohne oder mit kleiner Selbstbeteiligung. Der Grund liegt in der Aufteilung: Deinen Beitrag zahlt der Arbeitgeber zur Hälfte mit, die Selbstbeteiligung trägst Du allein, und zwar jedes Jahr aufs Neue.
Rechne es an einem Beispiel durch:
Eine höhere Selbstbeteiligung passt, wenn Du eine große Rücklage hast, Deinen Beitrag bewusst niedrig halten willst und über Jahre kaum zum Arzt gehst. Diese Konstellation sehe ich bei Angestellten selten, weil der Arbeitgeber die Beitragsersparnis zur Hälfte einstreicht, das Risiko aber komplett bei Dir liegt.
💡 Tipp: Prüfe die Beitragsrückerstattung statt der Selbstbeteiligung. Sie belohnt Dich, wenn Du ein Jahr lang keine Rechnungen einreichst, verpflichtet Dich aber zu nichts. Viele Versicherer zahlen zwei bis vier Monatsbeiträge zurück.
Bei Angestellten schöpfe ich immer zuerst den maximalen Arbeitgeberzuschuss aus, über den Einbau eines Beitragsentlastungstarifs. Dieser Baustein senkt Deinen Beitrag ab Rentenbeginn dauerhaft, und weil er zur Krankenversicherung zählt, wird er wie der übrige Beitrag bezuschusst, solange der Höchstbetrag nicht erreicht ist.
Das Prinzip in Zahlen:
Vom Kalenderjahr nach Deinem 21. Geburtstag bis zu Deinem 60. zahlst Du zusätzlich den gesetzlichen Beitragszuschlag von 10 Prozent (§ 149 VAG). Er fließt in Deine Alterungsrückstellungen und federt ab 65 die Beitragserhöhungen ab. Was dann noch fehlt, decke ich im zweiten Schritt über einen separaten Ansparweg ab, etwa eine Basisrente oder ein Depot.
Wer wissen will, wie stark der Beitrag über die Jahrzehnte klettert, findet die Mechanik hinter den Anpassungen im Beitrag zur Frage, ob die private Krankenversicherung im Alter bezahlbar bleibt.
💡 Mein Rat: Ich gehe mit jedem Kunden nicht nur den heutigen Stand durch, sondern auch die Krankenversicherungssituation in der Rentenphase. Jeder soll wissen, welche Konsequenzen der Wechsel für ihn persönlich mit 67 hat, bevor er mit 35 unterschreibt.
Alle drei Ereignisse ändern entweder Deinen Versicherungsstatus oder Deinen Zuschuss. So sieht die Lage im Einzelfall aus:
Beim Jobwechsel nach unten musst Du Deinen PKV-Vertrag nicht kündigen. Eine Anwartschaft in der PKV hält Dir Gesundheitszustand und Alterungsrückstellungen für einen späteren Rückweg offen, gegen einen kleinen Monatsbeitrag.
Für die Elternzeit gibt es mittlerweile viele Anbieter mit Tarifen, bei denen Du über mehrere Monate von der Beitragszahlung befreit bist. Diese Klausel lese ich vor jedem Abschluss nach, nicht erst wenn eine Schwangerschaft feststeht.
Bei längerer Krankheit greift § 3 Entgeltfortzahlungsgesetz: sechs Wochen volles Gehalt, danach nichts mehr vom Arbeitgeber. Ob Dein Krankentagegeld genau dann einsetzt, hängt von der vereinbarten Karenzzeit ab. Vereinbare 42 Tage und kalkuliere die Höhe nach Deinem Nettobedarf, nicht nach dem Beitrag. Zieht sich die Erkrankung über Monate, brauchst Du zusätzlich eine Berufsunfähigkeitsversicherung als separaten Vertrag.
Steht bei Dir ein Jobwechsel, Nachwuchs oder eine Reduzierung der Stunden an? Melde Dich vorher, dann ordnen wir die Folgen gemeinsam ein.
In der PKV gibt es keine beitragsfreie Familienversicherung. Jedes Kind und ein nicht erwerbstätiger Partner brauchen einen eigenen Vertrag mit eigenem Beitrag. Für Kinder liegt der Beitrag je nach Leistungsniveau häufig zwischen 150 und 300 Euro im Monat.
Drei Regeln solltest Du kennen:
Besteht Kinderwunsch, rechne ich diese Konstellation vor dem Abschluss durch: wo und wie die Kinder versichert werden und mit welchem monatlichen Aufwand das verbunden ist. Welche Wege es gibt und was sie kosten, steht im Beitrag private Krankenversicherung als Familie.
Diese Frage kommt in fast jedem Erstgespräch, deshalb vorweg die Antwort: Vor Deinem 55. Geburtstag kommst Du zurück, sobald Dein Einkommen unter die Versicherungspflichtgrenze fällt und Du wieder versicherungspflichtig wirst. Nach dem 55. Geburtstag ist der Weg in aller Regel versperrt. Diese Wege bleiben Dir:
Die Sperre ab 55 steht in § 6 Abs. 3a SGB V. Sie greift, wenn Du in den letzten fünf Jahren nicht gesetzlich versichert warst und mindestens die Hälfte dieser Zeit versicherungsfrei, befreit oder selbstständig warst. Die Regeln für beide Richtungen fasst das Bundesgesundheitsministerium zusammen.
Bleibt der Basistarif als Notausgang. Er orientiert sich am Leistungsniveau der gesetzlichen Kasse, und sein Beitrag darf den GKV-Höchstbeitrag nicht übersteigen (§ 152 Abs. 3 VAG), 2026 rund 1.017 Euro im Monat. Was daraus in der Praxis wird, zeigt eine Umstellungsberechnung, die mir vorliegt.
Eine Kundin von mir, 68 Jahre alt, stand nach einer kräftigen Beitragsanpassung vor der Frage, wie es weitergehen soll. Ihr Versicherer rechnete ihr den Basistarif so vor:
| Position | Monatlich |
| Basistarif | 358,87 Euro |
| Private Pflegepflichtversicherung | 110,94 Euro |
| Abzüglich Mittel aus dem gesetzlichen Beitragszuschlag | 81,96 Euro |
| Gesamtbeitrag | 387,85 Euro |
| Ersparnis gegenüber ihrem bisherigen Tarif | 514,02 Euro |
In diesem Beitrag stecken hohe Alterungsrückstellungen. Ohne die über Jahrzehnte angesparten Rückstellungen wäre der Basistarif kein Ausweg, sondern nur ein weiterer teurer Tarif.
Der Preis dafür steht im Kleingedruckten der Umstellung:
Genau deshalb nenne ich den Basistarif einen Notausgang und keine Alternative. Wer dort landet, gibt die Vorteile auf, für die er jahrzehntelang bezahlt hat.
💡 Tipp: Die meisten meiner Kunden wollen nach ein paar Jahren gar nicht mehr zurück. Trotzdem gehört die Frage vor den Abschluss, nicht danach. Wer weiß, welche Türen offen bleiben, entscheidet ruhiger.
Der teuerste Fehler sind unvollständige Gesundheitsangaben. Immer wieder kommen Kunden zu mir, deren Versicherer den Vertrag wegen einer vorvertraglichen Anzeigepflichtverletzung nach § 19 VVG beendet hat. Sie stehen dann ohne Schutz da, mit einer Historie, die jeden Neuabschluss erschwert. Diese vier Muster sehe ich am häufigsten:
Schutz davor ist unspektakulär: Beantworte die Gesundheitsfragen vollständig und lückenlos, und lass vorher eine Risikovoranfrage anonym stellen. So erfährst Du, wie die Versicherer Deine Diagnosen bewerten, ohne dass eine Ablehnung in den Auskunftssystemen landet.
⚠️ Wichtig: Fordere vor dem Antrag Deine Patientenakte bei Deinen Ärzten und die Abrechnungsdaten Deiner Krankenkasse an. Nur so kennst Du jede Diagnose, die dort steht. Was Du nicht kennst, kannst Du nicht angeben, und genau daran scheitern Verträge Jahre später.
So sieht ein Fall aus, wie er häufig auf meinem Tisch liegt. Sebastian ist Teamleiter, verdient 82.000 Euro im Jahr, davon 12.000 Euro als vertraglich zugesagten Bonus. Er ist ledig, kinderlos, hat eine ausgeheilte Sportverletzung in der Akte und will wechseln. Sein Angebot: 690 Euro Krankenversicherung, 68 Euro Pflegepflichtversicherung, 95 Euro Beitragsentlastungstarif, kein Selbstbehalt.
| Position | Gesamtbeitrag | Arbeitgeber | Sebastian |
| Krankenversicherung | 690,00 Euro | 345,00 Euro | 345,00 Euro |
| Beitragsentlastungstarif | 95,00 Euro | 47,50 Euro | 47,50 Euro |
| Pflegepflichtversicherung | 68,00 Euro | 34,00 Euro | 34,00 Euro |
| Summe | 853,00 Euro | 426,50 Euro | 426,50 Euro |
| Zum Vergleich: GKV-Höchstbeitrag kinderlos | 1.261,32 Euro | 613,22 Euro | 648,10 Euro |
Sebastian zahlt 221,60 Euro im Monat weniger als in der gesetzlichen Kasse zum Höchstbeitrag und hat die Entlastung für die Rentenphase schon eingebaut. Sein Zuschuss liegt mit 426,50 Euro unter dem Maximum, er könnte den Entlastungsbaustein weiter aufstocken.
Übrigens: Den Anteil Deines Beitrags, der auf die Basisabsicherung entfällt, kannst Du als Vorsorgeaufwendung in voller Höhe absetzen (§ 10 Abs. 1 Nr. 3 EStG). Wie das im Detail läuft, steht im Beitrag dazu, ob Du Deine private Krankenversicherung steuerlich absetzen kannst.
2026 brauchst Du ein regelmäßiges Jahresarbeitsentgelt über 77.400 Euro, umgerechnet mehr als 6.450 Euro brutto im Monat. Dazu zählen Urlaubsgeld, Weihnachtsgeld, vermögenswirksame Leistungen und feste Überstundenpauschalen.
Dein Arbeitgeber zahlt die Hälfte Deines Beitrags, maximal 508,59 Euro zur Kranken- und 104,63 Euro zur Pflegepflichtversicherung im Monat, zusammen 613,22 Euro. In Sachsen liegt der Höchstzuschuss zur Pflegeversicherung bei 75,56 Euro.
Nein, der Anspruch steht Dir nach § 257 SGB V zu, solange Dein Tarif die gesetzlichen Mindestanforderungen erfüllt. Prüfe die erste Gehaltsabrechnung nach dem Wechsel trotzdem auf die korrekte Höhe.
Mit Arbeitslosengeld I wirst Du wieder versicherungspflichtig, es sei denn, Du warst in den letzten fünf Jahren nicht gesetzlich versichert und lässt Dich innerhalb von drei Monaten nach § 8 SGB V befreien. Bleibst Du privat versichert, übernimmt die Agentur für Arbeit Deine Beiträge höchstens bis zu dem Betrag, den sie in der gesetzlichen Kasse zu tragen hätte (§ 174 SGB III).
Er kann sich lohnen, wird aber teurer, weil Dein Eintrittsalter den Beitrag lebenslang bestimmt und weniger Jahre für den Aufbau der Alterungsrückstellungen bleiben. Ab 55 kommst Du zudem kaum noch in die gesetzliche Kasse zurück.
Ja, nach § 204 VVG kannst Du innerhalb Deines Versicherers in jeden gleichartigen Tarif wechseln und Deine Alterungsrückstellungen mitnehmen. Für echte Mehrleistungen darf der Versicherer einen Risikozuschlag verlangen, den Du abwenden kannst, indem Du für diese Mehrleistung einen Leistungsausschluss vereinbarst.
Wer in die PKV wechselt, um zu sparen, zahlt am Ende doppelt. Wer wechselt, um besser versorgt zu sein, trifft eine Entscheidung, die viele Jahrzehnte trägt.
Die Rechengrößen 2026 machen den Wechsel für gut verdienende Angestellte rechnerisch attraktiv. Ob er für Dich richtig ist, entscheidet sich an anderer Stelle: an Deinen Diagnosen, an Deiner Familienplanung, an der Qualität der Bedingungen zu GOÄ, Heilmitteln, Hilfsmitteln und Ausland und an der Frage, wie Du den Beitrag mit 70 tragen willst.
Wenn mich ein Angestellter fragt, ob er wechseln soll, lautet meine Gegenfrage immer: warum? Kommt als Antwort der Beitrag, rate ich ab. Kommt die Versorgung, rechnen wir gemeinsam weiter. Ein Wechsel, der nicht passt, lässt sich später kaum korrigieren.
Wenn Du Deine Situation einmal in Ruhe und ohne Verkaufsdruck durchgehen willst, melde Dich bei mir.